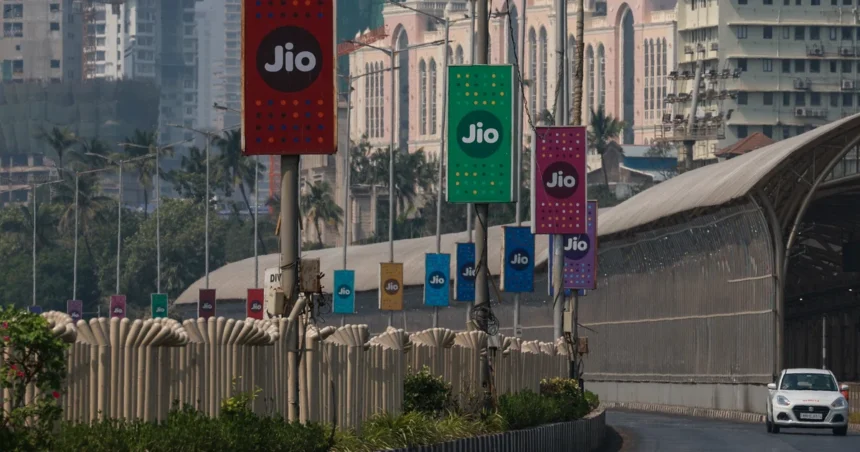
Jio Platforms, yang merupakan perusahaan terdaftar kedua paling berharga di India, kini harus menunjukkan kepada investor bahwa mereka bisa menghasilkan keuntungan yang dibutuhkan untuk mempertahankan valuasi mereka.
Pada hari Kamis (29 Oktober), Jio Platforms melanjutkan kenaikan setelah pencatatan sahamnya, dengan ditutup naik 0,2 persen di 1.419,70 rupee setelah meroket hampir 27 persen pada debutnya sehari sebelumnya.
Sebagai cabang digital dan telekomunikasi dari Reliance Industries, Jio mengakhiri hari dengan kapitalisasi pasar sebesar 15,9 triliun rupee (setara dengan US$167 miliar), menempatkannya di posisi kedua setelah induknya dan mengungguli Bharti Airtel serta HDFC Bank.
Kenaikan yang kuat ini membuat banyak orang bertanya-tanya apakah bisnis telekomunikasi dan layanan digital milik miliarder Mukesh Ambani ini bisa menghasilkan pertumbuhan keuntungan yang diperlukan untuk menjaga valuasi mereka. Setelah ada penilaian ulang yang tajam pada debutnya, para investor sekarang mencari bukti bahwa Jio bisa mengubah basis pelanggan yang luas dan bisnis digitalnya yang berkembang menjadi keuntungan dan arus kas yang lebih kuat.
Peluang pertumbuhan Jio di masa depan tetap menarik, namun, keberlanjutan valuasinya akan bergantung pada seberapa efektif mereka bisa mengubah skala menjadi keuntungan dan arus kas, ujar Prabhu Ram, wakil presiden kelompok riset industri di CyberMedia Research.
“Dengan banyak optimisme jangka pendek sudah tercermin dalam saham setelah debut yang kuat, kemungkinan kenaikan lebih lanjut akan datang dari pencapaian laba ketimbang penilaian ulang,” tuturnya.
Apakah valuasi ini dibenarkan?
Dari segi valuasi, Jio Platforms terlihat cukup wajar dengan rasio 12 hingga 13 kali dari proyeksi laba satu tahun ke depan sebelum bunga, pajak, depresiasi, dan amortisasi (Ebitda), terutama untuk bisnis yang padat modal dengan skala, potensi penghasilan, dan peluang pertumbuhannya yang besar, jelas Chakri Lokapriya, managing partner di RSB.
“Jio Platforms menawarkan kombinasi menarik dari skala, kekuatan finansial, dan opsi pertumbuhan,” katanya.
Dengan lebih dari 533 juta pelanggan dan platform teknologinya, Jio berada dalam posisi yang solid untuk mempertahankan keunggulan kompetitif atas pesaing seperti Bharti Airtel dan Vodafone Idea. Namun, Lokapriya menunjukkan bahwa Jio perlu menunjukkan pertumbuhan laba dan arus kas yang berkelanjutan sambil mempertahankan keunggulan teknologinya.
Ujian laba
Hasil kuartal kedua Jio yang akan dirilis pada hari Jumat menjadi ujian awal apakah kinerja finansial mereka dapat mendukung ekspektasi yang telah dibangun dalam harga sahamnya.
Lokapriya mengungkapkan bahwa selama beberapa kuartal ke depan, investor sebaiknya memantau pertumbuhan pendapatan sebesar 13 hingga 14 persen disertai dengan pertumbuhan Ebitda sebesar 15 hingga 16 persen, yang akan menunjukkan adanya leverage operasional dan profitabilitas yang meningkat.
Dia juga menyoroti pentingnya monetisasi layanan digital, ekspansi broadband di rumah, serta menjaga neraca keuangan yang kuat, termasuk cakupan utang lebih dari lima hingga enam kali.
“Akhirnya, investor harus mencari bukti bahwa bisnis baru memberikan kontribusi yang berarti terhadap Ebitda dan arus kas, bukan sekadar menambah narasi pertumbuhan perusahaan,” tegasnya.
Bagi Abhinav Tiwari, analis riset di Bonanza Portfolio, indikator kunci dalam dua hingga empat kuartal ke depan akan mencakup pendapatan rata-rata per pengguna (ARPU), penambahan dan churn pelanggan, pertumbuhan broadband rumah, dan pengurangan utang.
ARPU Jio mencapai 215,6 rupee di kuartal pertama FY2027, sekitar 48 rupee di bawah pesaing terdekatnya. Tiwari mencatat bahwa tarif yang lebih tinggi, pelanggan yang beralih ke paket yang lebih mahal, dan penggabungan layanan dapat membantu menutup kesenjangan tersebut.
Apa yang bisa mendorong kenaikan lebih lanjut?
Peningkatan tarif di seluruh industri dapat memberikan dorongan bagi pendapatan dan profitabilitas. Peningkatan tarif terakhir yang bersifat luas terjadi pada Juli 2024, dan kenaikan lainnya dapat meningkatkan ARPU, tambah Tiwari.
Ram dari CyberMedia menambahkan bahwa ekspansi broadband dan layanan yang didorong oleh kecerdasan buatan dapat menawarkan potensi pertumbuhan lebih lanjut di luar tarif. Namun, dia juga menunjukkan bahwa intervensi regulasi dan intensitas persaingan dapat membatasi kemampuan Jio untuk menerjemahkan peluang ini menjadi imbal hasil yang lebih tinggi.
Lokapriya mencatat bahwa potensi keuntungan dalam pangsa pasar pendapatan nirkabel, pertumbuhan laba 18 hingga 20 persen, serta kontribusi awal pendapatan dari bisnis digital yang berkembang merupakan katalis utama dalam 12 bulan mendatang.
Peningkatan perhatian pada layanan terkelola, cloud, Internet of Things, dan broadband rumah juga bisa memberikan pertumbuhan tambahan di luar konektivitas mobile, ujarnya.
Salah satu titik tekanan bisa jadi berhubungan dengan berakhirnya periode lock-in enam bulan bagi investor pra-IPO pada akhir April 2027. Tiwari menunjukkan bahwa hal ini bisa meningkatkan pasokan saham yang tersedia untuk perdagangan dan memberi tekanan pada harga sahamnya.
Akhirnya, prospek jangka panjang Jio sangat bergantung pada kemampuannya untuk menjadikan basis pelanggan yang besar dan bisnis digital yang berkembang menjadi pertumbuhan laba dan arus kas yang berkelanjutan.
Meskipun ada peningkatan tarif, ekspansi broadband, dan layanan baru yang menawarkan jalur pertumbuhan, para analis percaya bahwa langkah berikutnya dari saham ini akan lebih bergantung pada kemampuan perusahaan untuk memenuhi ekspektasi tersebut.