
JAKARTA, investortrust.id – Potensi pengembangan industri dana pensiun di Indonesia masih terbuka lebar. Dengan jumlah penduduk usia produktif yang besar, sektor jasa keuangan memiliki peluang untuk memperdalam pasar sekaligus memperkuat kesiapan masyarakat menghadapi masa pensiun.
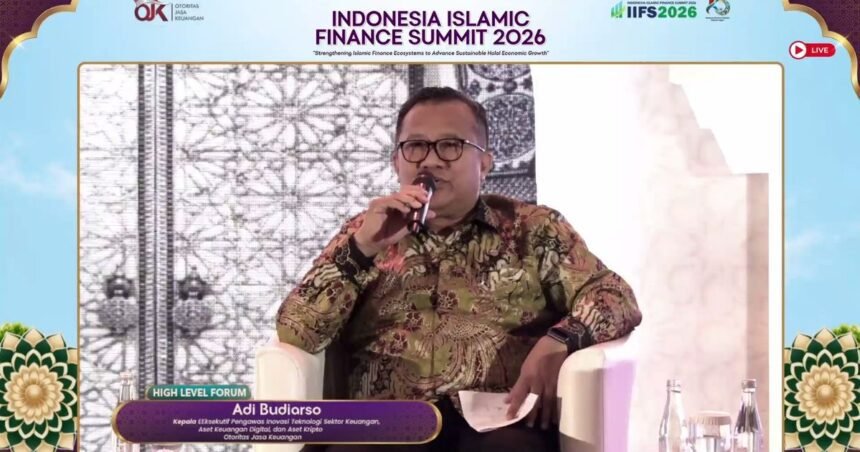
Kepala Eksekutif Pengawas Inovasi Teknologi Sektor Keuangan, Aset Keuangan Digital, dan Aset Kripto (IAKD) Otoritas Jasa Keuangan (OJK) Adi Budiarso mengungkapkan, tantangan di industri keuangan tak hanya tentang meningkatkan inklusi, tetapi juga mendorong pendalaman agar masyarakat memiliki kecukupan dana untuk masa tua.
“Kalau kita punya tabungan, sebetulnya kita sudah inklusif. Tapi jika tabungan kita tidak memadai untuk hari tua, kita belum memenuhi standar sejahtera di hari tua,” jelasnya dalam Indonesia Islamic Finance Summit 2026 yang bertajuk ‘Strengthening Islamic Finance Ecosystems to Advance Sustainable Halal Economic Growth’, secara daring, Senin (2/11/2026).
Standar global dari Organisasi Perburuhan Internasional atau International Labour Organization (ILO) menyarankan agar masyarakat menyisihkan 10%-20% dari pendapatan selama 30-40 tahun masa produktif untuk mempersiapkan pensiun. Dengan pola ini, dana yang terkumpul diharapkan dapat menopang manfaat pensiun sekitar 40% dari penghasilan sebelum pensiun, bahkan bisa dinikmati selama 20 tahun atau lebih.
Menurut Adi, penetrasi dana pensiun di Indonesia saat ini masih rendah, yakni sekitar 13% dari produk domestik bruto (PDB). Namun, potensi ini dapat mencapai 100% PDB, seperti yang terlihat di beberapa negara dengan industri dana pensiun yang lebih berkembang.
“Seperti di banyak negara maju, Australia misalnya, Malaysia sudah mencatatkan 60% hingga 80% dari GDP,” tambahnya.
Untuk mencapai potensi tersebut, Adi menekankan pentingnya penguatan literasi, inklusi, dan pendalaman keuangan yang harus berjalan secara bersamaan. Penggunaan teknologi informasi, inovasi produk, serta penguatan ekosistem juga menjadi faktor kunci dalam memperluas kepesertaan dana pensiun.
Salah satu langkah strategis adalah memperkuat cakupan program Jaminan Hari Tua (JHT) kepada masyarakat usia produktif. Dari 200 juta penduduk Indonesia, sekitar 150 juta di antaranya aktif secara ekonomi dan berpotensi menjadi peserta program perlindungan hari tua.
“Jika memungkinkan, semua orang minimal harus masuk ke JHT. Untuk yang syariah, sebaiknya juga disiapkan dana pensiun syariah. Ini akan mendorong pendalaman di perbankan, pasar modal, dan sektor lainnya,” ungkap Adi.
OJK menilai, potensi pengembangan dana pensiun di Indonesia masih sangat besar dan bisa berkontribusi secara signifikan terhadap perekonomian. Menurut penilaian OJK, pengembangan dana pensiun ini berpotensi untuk mencapai 100% dari PDB.
Dengan fokus pada edukasi keuangan, serta peningkatan akses dan pemahaman masyarakat terhadap dana pensiun, diharapkan tingkat partisipasi penduduk dalam program pensiun akan meningkat. Hal ini menjadi krusial karena semakin banyaknya orang yang akan memasuki usia pensiun dalam waktu dekat.
Adi juga menyebutkan bahwa, dibutuhkan kerja sama antara berbagai pihak, termasuk pemerintah, lembaga keuangan, dan masyarakat, untuk menciptakan lingkungan yang mendukung pengembangan dan pemanfaatan dana pensiun secara optimal.
Dalam konteks ini, penting bagi kita untuk mulai merencanakan masa pensiun sejak dini. Dengan pemahaman yang baik dan strategi yang tepat, diharapkan setiap individu dapat menjalani masa pensiun dengan sejahtera, bebas dari kekhawatiran finansial.
Sebagai penutup, semua pihak memiliki peran penting dalam memajukan industri dana pensiun di Indonesia agar dapat berkontribusi terhadap pertumbuhan ekonomi dan kesejahteraan masyarakat.