
BEIJING — Laporan terbaru dari analis S&P Global Ratings menunjukkan akhir dari penurunan pasar properti yang sudah berlangsung lama di China sepertinya semakin terlihat. Menurut laporan itu, harga properti residensial diprediksi akan mencapai titik terendahnya pada kuartal ketiga 2028. Tak hanya itu, harga di kota-kota besar seperti Beijing dan Shanghai kemungkinan akan mulai pulih secepatnya tahun depan.
Perubahan ini terbilang signifikan dibandingkan dengan bulan Februari lalu, ketika S&P mengungkapkan bahwa tingkat properti yang tidak terjual tetap menghambat pemulihan pasar. Apa yang terjadi sampai sekarang? Menurut Edward Chan, analis kredit di S&P Global Ratings, ada dua kebijakan pemerintah yang berperan dalam perubahan ini.
Pada bulan Agustus, Beijing mengumumkan batasan baru bagi pengembang terkait penjualan properti yang belum selesai. Sebulan kemudian, Perdana Menteri Li Qiang mengatakan bahwa pemerintah akan meluncurkan kebijakan untuk menstabilkan sektor real estat. Beijing juga memperkenalkan subsidi suku bunga hipotek bagi pembeli rumah pertama dengan unit seharga kurang dari 1,5 juta yuan (sekitar $220.000) dan memiliki luas kurang dari 120 meter persegi.
“Saat ini, pengembang akan sangat berhati-hati dalam membeli tanah, artinya mereka akan membeli lebih sedikit tanah dan mengembangkan proyek baru yang lebih sedikit ke depannya,” ungkap Chan dalam wawancara telepon dengan CNBC. “Walaupun ini mungkin tidak baik untuk pendapatan, langkah ini akan membantu pasar properti China yang sedang mengalami kelebihan pasokan.”
“Di tahun depan hingga dua tahun ke depan, faktor utama yang akan membantu menstabilkan harga rumah di China adalah pengurangan pasokan yang berlanjut,” tambahnya. Meski pasar properti sudah mengalami penurunan selama beberapa tahun, 2026 adalah tahun pertama destocking inventaris real estat yang nyata.
Tantangan kelebihan pasokan ini begitu besar hingga pada tahun 2023, Nomura memperkirakan jumlah rumah yang belum selesai dan sudah terjual di China mencapai 20 kali lipat dari ukuran Country Garden, yang dulunya merupakan pengembang non-negara terbesar di China. Para pengembang properti seperti Evergrande sudah lama bergantung pada penjualan apartemen sebelum selesai dibangun, menciptakan siklus pertumbuhan yang didorong oleh utang.
Perbandingan dengan Jepang
Proyeksi S&P yang terbaru juga membandingkan seberapa dalam penurunan pasar real estat China dengan krisis perumahan yang terjadi di Jepang, AS, dan Spanyol selama beberapa dekade terakhir. Dari berbagai faktor yang membantu stabilisasi masing-masing krisis tersebut, China kini bekerja pada dua hal: pengurangan pasokan dan deleveraging perusahaan. “Kontraksi pasokan di China terjadi jauh lebih awal dan dengan gejolak yang lebih besar” dibandingkan dengan krisis perumahan Jepang dari 1991 hingga 2014, kata S&P.
Di sisi harga, harga residensial di China sudah jatuh sebesar 22% sejak puncaknya di 2021, berbanding dengan penurunan sebesar 67% di Jepang setelah lonjakan harga yang lebih besar. Sebagai perbandingan, penurunan di pasar real estat AS saat krisis keuangan mencapai 26%.
Upaya China untuk memberikan subsidi hipotek, ditambah dengan efek kekayaan dari booming kecerdasan buatan, juga ikut membantu meningkatkan permintaan properti. Pada hari yang sama, Ekonom Chief Guotai Junan International, Hao Zhou, merilis laporan yang memprediksi bahwa kuartal keempat tahun ini bisa jadi akan menjadi awal pertumbuhan harga rumah yang ada untuk kota-kota besar, atau “tier-one”, sejak penurunan antara 2021 hingga 2023.
Ia mencatat bahwa sejak bulan Maret, kota-kota tier satu lebih mungkin dibandingkan kota-kota kecil untuk mencatatkan harga yang stagnan atau bahkan naik. Secara khusus, harga rumah yang ada di Shanghai telah menyusut penurunannya secara tahunan, sedangkan di Beijing telah stabil dengan kenaikan 1,4% dari angka terendah di bulan Januari.
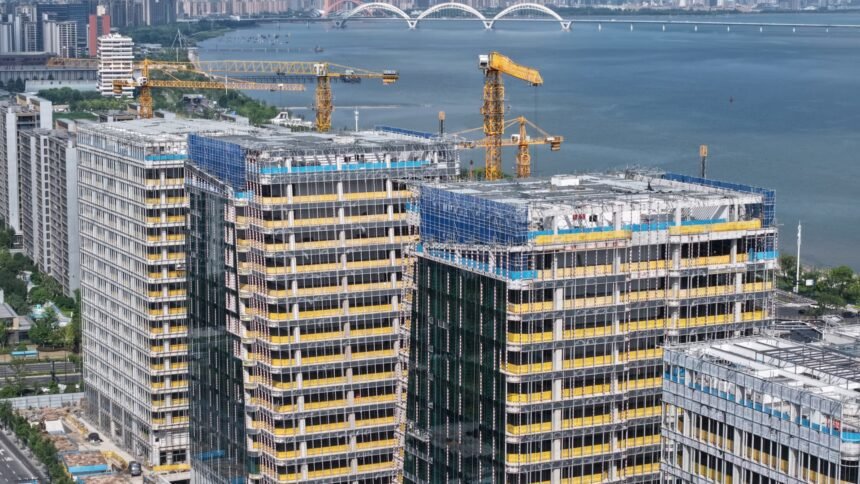
Hangzhou, kota yang menjadi markas bagi DeepSeek dan Alibaba, mencatat indeks penjualan rumah baru yang tertinggi, meskipun harga untuk rumah baru masih 14,2% di bawah puncaknya dan jatuh lebih sedikit dibandingkan di banyak kota lainnya.
“Tiga bulan ke depan adalah jendela kunci,” ujarnya. “Jika Shanghai, Shenzhen, dan Guangzhou tidak mengalami penurunan bulanan hingga data November 2026, pemulihan ini akan bertahan lebih lama dibandingkan episode 2024-2025. Menurut kami, ini akan menjadi bukti kuat dari titik terendah tier-one dan sinyal penting bagi pasar yang lebih luas.”
Namun, masih ada ketidakpastian apakah permintaan akan tetap berkelanjutan dalam jangka panjang. Subsidi hipotek lebih cenderung mendorong pembelian yang direncanakan ketimbang menciptakan permintaan baru yang substansial. Analis ekuitas Morgan Stanley, Stephen Cheung, dalam laporannya Rabu lalu menyebutkan bahwa penjualan rumah yang ada di 25 kota meningkat sebesar 50% dibanding tahun lalu selama periode libur umum 1 hingga 6 Oktober — melonjak signifikan dari pertumbuhan 20% di bulan September.