Asia masih menjadi wilayah yang kurang terwakili dalam portofolio pasar pribadi global, meskipun kontribusinya terhadap ekonomi dunia terus meningkat. Banyak investor menyebutkan adanya peluang menarik di China, Jepang, dan India seiring dengan pergeseran aliran modal global.
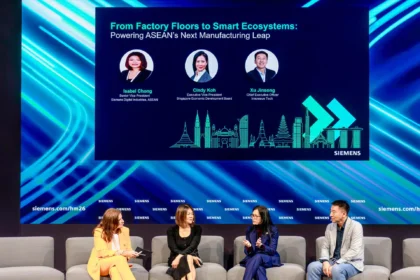
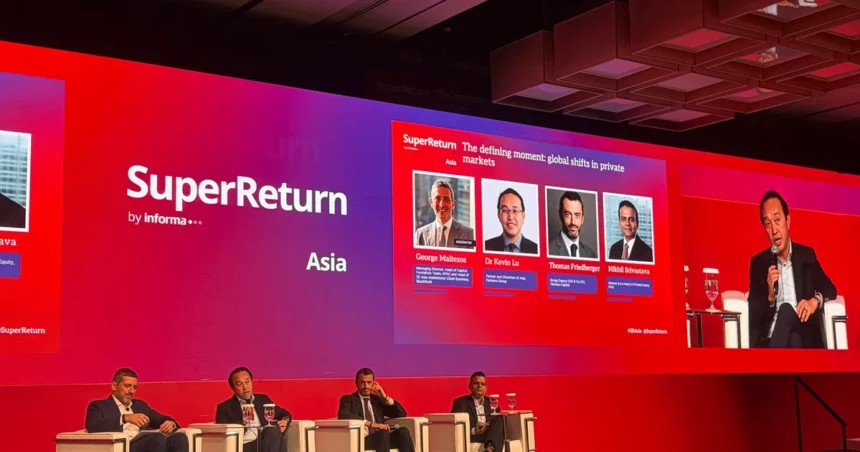
Walaupun Asia menyumbang sepertiga dari produk domestik bruto (PDB) global dan sekitar setengah dari pertumbuhan ekonomi dunia, kebanyakan mitra terbatas (LPs) hanya mengalokasikan 10 hingga 15 persen dari portofolio mereka untuk kawasan ini. George Maltezos, Managing Director dan kepala pembentukan modal untuk Asia-Pasifik di BlackRock, menyampaikan hal ini dalam sebuah diskusi panel di konferensi modal pribadi SuperReturn Asia 2026.
“Tiga dari lima negara terbesar menurut PDB (China, Jepang, dan India) berada di Asia,” ungkapnya.
Kevin Lu, mitra dan ketua Asia di Partners Group, juga menyoroti ketiga negara tersebut sebagai area yang penuh peluang.
“Kami melihat China tetap menarik, tetapi Anda harus menemukan cara yang tepat untuk mendapatkan eksposur, baik itu dari luar negeri, di dalam negeri, langsung atau melalui sekunder,” tambahnya.
Sementara itu, Asia Tenggara cenderung lebih terfragmentasi dan membutuhkan lebih banyak usaha untuk diorganisir dengan baik, ujarnya.
Nikhil Srivastava, mitra dan co-head private equity di PAG, menyatakan bahwa China telah mengalami masa sulit antara 2021 hingga 2024, tetapi saat ini pembelian kembali (buyouts) menjadi area yang menarik bagi perusahaannya.
Valuasi telah mengalami koreksi yang signifikan, menurutnya. Selain itu, kondisi pembiayaan dan apresiasi yuan kini semakin mendukung, dengan rasio pinjaman terhadap nilai hingga 70 persen dan suku bunga di bawah 2 persen.
Srivastava juga mencatat bahwa aliran modal bisa berpindah ke Asia setelah aliran besar ke pasar AS dalam lima hingga sepuluh tahun terakhir.
Pasar saham AS kini semakin didorong oleh kecerdasan buatan. Dengan aliran modal yang besar mendorong valuasi ke atas, beberapa investasi mungkin bergerak menuju Asia – tren ini sudah terlihat dari penggalangan dana buy-out besar-besaran di Asia.
Mengapa pasar pribadi?
Para panelis menyatakan bahwa pasar pribadi tetap relevan bagi investor dalam mengelola eksposur mereka.
Lu dari Partners Group mengatakan bahwa pasar pribadi memungkinkan mitra umum (GPs) untuk “campur tangan, mengontrol, dan memberi dampak, baik secara finansial maupun non-finansial,” sambil memungkinkan LPs untuk membangun eksposur jangka panjang tanpa terpengaruh oleh volatilitas harian.
Sementara itu, Thomas Friedberger, wakil direktur utama dan co-chief investment officer di Tikehau Capital, menyoroti dua sektor di mana pasar pribadi semakin memegang peranan penting: pertahanan dan elektrifikasi.
Elektrifikasi, khususnya, bisa menjadi peluang investasi terbaik di generasi ini, ungkapnya.
Infrastruktur juga mengalami perkembangan sebagai kelas aset di pasar pribadi.
Lu mencatat bahwa sektor ini telah melihat pertumbuhan besar, dengan eksposur perusahaannya melebihi US$20 miliar, mendekati skala bisnis private equity mereka, meskipun infrastruktur merupakan kelas aset yang lebih muda.
Kemunduran dan perubahan struktural
Para panelis mengidentifikasi berbagai gaya dan kekuatan struktural yang membentuk pasar pribadi di seluruh dunia.
Srivastava menyebutkan bahwa aliran modal yang besar ke AS dalam dekade terakhir bisa terpengaruh oleh perubahan dalam lingkungan makroekonomi dan geopolitik.
Secara struktural, dia menunjukkan restrukturisasi rantai pasokan yang menimbulkan lebih banyak ketidakpastian, dan dampak kecerdasan buatan generatif pada pasar pribadi.
Friedberger juga mengidentifikasi perubahan lain, yaitu konvergensi yang semakin berkembang antara instrumen kredit tetap likuid dan kredit pribadi.
Penerbit besar, dari pasar menengah atas hingga peringkat investasi, kini bisa memilih dari antara kredit pribadi, pinjaman terlever, kredit berkualitas tinggi, dan kredit likuid peringkat investasi, yang dapat menyebabkan pasar kredit publik dan pribadi berkonvergensi.
Dia juga melihat ada perubahan lebih luas dalam penggunaan ekuitas, dari perusahaan yang fokus pada peningkatan efisiensi menuju yang lebih berorientasi pada ketahanan.
Investasi mengalir ke sektor seperti pertahanan, dekarbonisasi, deglobalisasi, dan digitalisasi, yang semuanya memerlukan pembiayaan besar di mana modal pribadi bisa ikut berperan.
Di tengah perubahan global ini, Srivastava menambahkan bahwa menariknya Asia adalah ekonominya berada di titik yang berbeda dalam siklus ekonomi dan pasar, serta kurang berkorelasi satu sama lain.
Meski guncangan besar masih dapat mempengaruhi kawasan ini, namun ekonomi individual di Asia cenderung mengikuti jalur mereka masing-masing. Ini menciptakan peluang bagi para investor di pasar pribadi, dan di saat yang sama membuat keahlian lokal menjadi sangat penting.
“Tempat ini cukup nuansial, sehingga Anda perlu berada di lapangan, mampu memahami setiap daerah untuk bisa berinvestasi,” tutupnya.