
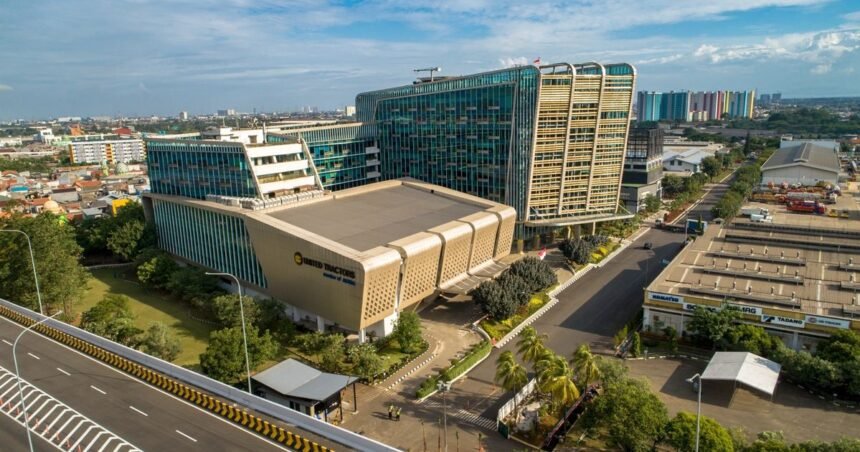
JAKARTA, investortrust.id – Optimisme pemulihan operasional PT United Tractors Tbk (UNTR) pada 2026 sepertinya masih cerah, berkat peningkatan volume pekerjaan dari para kontraktor pertambangan dan membaiknya bisnis emas. Namun, ada beberapa tantangan, seperti tekanan biaya operasional dan persaingan yang semakin ketat dalam industri, yang bisa membatasi pertumbuhan laba perusahaan ini.
BRI Danareksa Sekuritas memutuskan untuk tetap merekomendasikan beli saham UNTR, meskipun target harga mereka diturunkan menjadi Rp 27.700 dari yang sebelumnya Rp 30.600. Dalam perdagangan Rabu (4/11/2026), saham UNTR ditutup melemah Rp 175 atau 0,76% di level Rp 23.000.
Dalam riset yang dirilis pada hari yang sama, BRI Danareksa Sekuritas juga merevisi naik estimasi laba UNTR untuk 2026 sebesar 4,1%. Revisi ini sejalan dengan peningkatan proyeksi volume pekerjaan dari PT Pamapersada Nusantara (PAMA). Sayangnya, prospek laba untuk tahun-tahun mendatang justru mengalami penyesuaian ke bawah, dengan estimasi laba UNTR dipangkas masing-masing sebesar 9,3% untuk 2027 dan 18,1% untuk 2028.
Pemulihan kinerja PAMA menjadi salah satu faktor positif bagi UNTR. Dukungan pertumbuhan bisnis tersebut juga didapat dari revisi Rencana Kerja dan Anggaran Biaya (RKAB) batu bara nasional, yang meningkat dari 600 juta ton menjadi 700 juta ton.
Sejalan dengan perubahan ini, UNTR menaikkan panduan pengupasan lapisan tanah penutup atau overburden removal (OB) PAMA untuk 2026 menjadi 1.025 juta bank cubic meter (bcm), dari sebelumnya 950 juta bcm. Target produksi batu bara juga bertambah menjadi 146 juta ton dari 135 juta ton.
BRI Danareksa Sekuritas memproyeksikan volume pengupasan lapisan tanah penutup PAMA untuk 2026 mencapai 1.056 juta bcm, naik 9,6% dibandingkan proyeksi sebelumnya. Namun, pertumbuhan bisnis dalam dua tahun ke depan diperkirakan akan terutama berasal dari pelanggan yang sudah ada.
Meski begitu, pemulihan bisnis batu bara UNTR dihadapkan pada kendala logistik. Meskipun kuota produksi batu bara PT Tuah Turangga Agung (TTA) meningkat menjadi 12,4 juta ton, manajemen UNTR tetap mempertahankan panduan penjualan untuk 2026 sebesar 10 juta ton. Keputusan ini diambil karena kondisi permukaan air sungai yang rendah, yang menghambat pengiriman batu bara lebih dari yang diperkirakan.
BRI Danareksa Sekuritas memangkas proyeksi penjualan batu bara UNTR pada 2026 sebesar 20% menjadi 10,2 juta ton. Namun, penjualan diperkirakan kembali naik menjadi 12,7 juta ton pada 2027 jika kondisi logistik membaik.
Di samping kontraktor pertambangan dan batu bara, bisnis alat berat juga jadi sorotan investor. Manajemen UNTR mempertahankan panduan penjualan alat berat Komatsu pada 2026 sebanyak 4.000 unit, sesuai dengan perkiraan BRI Danareksa Sekuritas. Namun, persaingan di pasar alat berat masih sangat ketat, yang bisa membatasi pertumbuhan bisnis mereka.
Di sisi lain, sektor emas menunjukkan tanda-tanda pemulihan, terutama setelah operasional tambang Martabe kembali berjalan sejak Mei 2026. Peningkatan penjualan emas terlihat pada kuartal III 2026. Manajemen berharap bisa mendapatkan izin pembukaan fasilitas penampungan tailing pada November 2026, sementara pembangunan fasilitas filtrasi masih berlangsung.
BRI Danareksa Sekuritas memperkirakan penjualan emas UNTR mencapai 85.000 ons pada 2026, dan volume ini bisa meningkat menjadi 155.000 ons pada 2027 dan 212.000 ons pada 2028.
Risiko MSCI Jadi Perhatian
Di tengah harapan pemulihan operasional, BRI Danareksa Sekuritas justru menurunkan asumsi margin kotor UNTR untuk 2027 dan 2028 menjadi 21%. Sebelumnya, margin kotor diperkirakan berada di level 23% dan 24%. Penyesuaian ini mencerminkan potensi kenaikan biaya bahan bakar serta persaingan yang semakin ketat di sektor kontraktor pertambangan dan alat berat.
Tidak hanya itu, saham UNTR juga menghadapi risiko dari evaluasi indeks MSCI yang akan dilakukan pada 11 November 2026. Kapitalisasi pasar saham beredar bebas (free float market capitalization) UNTR telah turun menjadi sekitar US$ 1,5 miliar, yang berpotensi membuat saham UNTR dikeluarkan dari MSCI Standard Index.
BRI Danareksa Sekuritas juga mencatat sejumlah risiko lain, seperti pemulihan penjualan batu bara yang lebih lemah dari harapan dan peningkatan produksi emas yang berjalan lebih lambat. Semua ini mendorong BRI Danareksa Sekuritas untuk memangkas target harga saham UNTR menjadi Rp 27.700, dengan rekomendasi tetap untuk beli.
Pemulihan volume pekerjaan PAMA dan peningkatan penjualan emas menjadi fondasi prospek yang baik bagi perusahaan. Namun, tekanan pada margin, kendala logistik, persaingan yang ketat, serta risiko evaluasi MSCI masih jadi perhatian yang perlu dicermati oleh para investor.