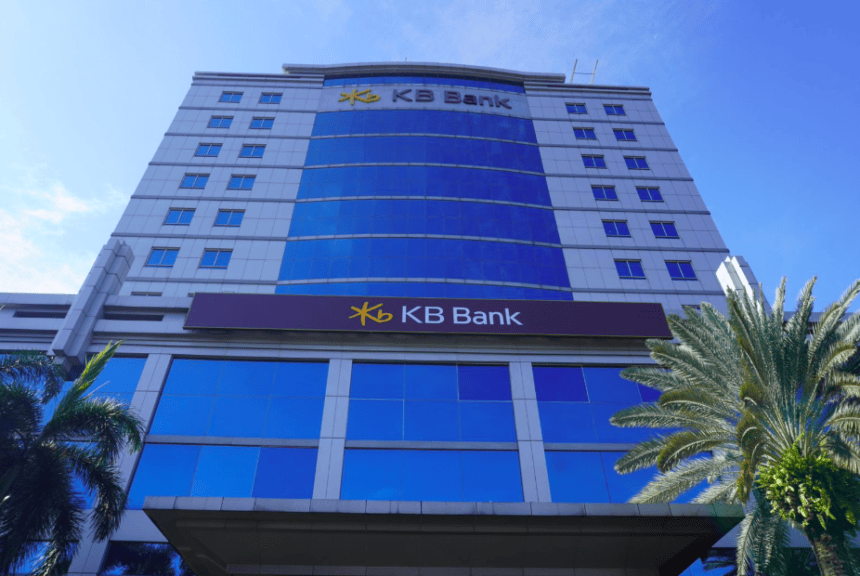
JAKARTA, investortrust.id – PT Bank KB Indonesia Tbk (BBKP) atau KB Bank berhasil mencatatkan pertumbuhan penyaluran kredit yang cukup menggembirakan. Kredit yang disalurkan melonjak sebesar 3,07% secara tahunan (year on year) menjadi Rp 45,68 triliun hingga kuartal III-2026. Pertumbuhan ini didorong oleh segmen wholesale banking yang tumbuh pesat hingga 11% (yoy).
Direktur Utama KB Bank, Kunardy Darma Lie, menyampaikan bahwa pertumbuhan kredit menjadi salah satu langkah strategis perusahaan dalam mengoptimalkan kinerja bisnis, sambil tetap menjaga kualitas portofolio kredit. Di samping itu, mereka juga menguatkan pendanaan dan disiplin dalam manajemen risiko.
“Kami akan terus mengoptimalkan kinerja bisnis dengan tetap memperhatikan kualitas portofolio kredit, pengelolaan pendanaan, dan disiplin manajemen risiko,” kata Kunardy dalam keterangan pers yang dirilis pada Jumat (30/10/2026).
Untuk menjaga kualitas aset, KB Bank terus melanjutkan upaya penyehatan portofolio dengan pengelolaan kredit yang berkelanjutan, penanganan kredit bermasalah, serta penerapan prinsip kehati-hatian dalam penyaluran kredit baru.
Tentunya, upaya tersebut mulai membuahkan hasil. Rasio loan at risk (LAR) tercatat sebesar 21,62% per September 2026 yang lebih rendah dibandingkan periode sama tahun sebelumnya. Peningkatan kualitas portofolio ini menjadi fokus utama perusahaan dalam memperkuat ketahanan bisnis, sekaligus mendukung pertumbuhan kredit yang lebih sehat.
Pendapatan Bunga Naik 28,94%
Sejalan dengan pertumbuhan kredit yang signifikan, KB Bank mencatatkan kenaikan pendapatan bunga bersih, atau net interest income (NII), sebesar 28,94% (yoy) menjadi Rp 926 miliar pada kuartal III-2026. Ini merupakan sinyal positif bagi keberlangsungan bisnis bank.
Selain itu, margin bunga bersih atau net interest margin (NIM) juga mencatatkan perbaikan, mencapai 1,71%. Hal ini menunjukkan komitmen perusahaan dalam mengoptimalkan pendapatan bunga bersih. “Pertumbuhan pendapatan bunga bersih adalah perkembangan positif dalam transformasi KB Bank,” ungkap Kunardy.
Dari sisi dana pihak ketiga (DPK), KB Bank sukses mengumpulkan sebesar Rp 44,58 triliun pada kuartal III-2026. Sementara itu, dana murah, yang meliputi current account and saving account (CASA), menyentuh angka Rp 13,01 triliun. Ini menunjukkan kekuatan basis pendanaan yang dimiliki oleh bank.
Kunardy menekankan bahwa perusahaan terus memperkuat basis pendanaan melalui pengembangan hubungan dengan nasabah korporasi dan ritel serta meningkatkan aktivitas transaksi nasabah. Ini semua bertujuan untuk mendukung kebutuhan intermediasi yang berkelanjutan, terutama dalam tengah persaingan penghimpunan dana yang semakin ketat.
Risiko Nilai Tukar dan Likuiditas
Dalam situasi yang menantang ini, dengan dinamika makroekonomi dan volatilitas nilai tukar, KB Bank menyadari bahwa ada banyak tantangan dalam menjaga profitabilitas. Untuk itu, mereka menerapkan prinsip kehati-hatian dalam pengelolaan risiko pasar dan risiko nilai tukar.
Langkah ini dilakukan dengan pemantauan eksposur dan penerapan strategi mitigasi yang sesuai dengan kebijakan internal perusahaan. “Ke depan, kami akan terus berfokus pada pertumbuhan kredit berkualitas, penguatan struktur pendanaan, peningkatan efisiensi operasional, serta penerapan tata kelola perusahaan yang baik,” ujar Kunardy.
KB Bank juga tidak henti-hentinya mengevaluasi strategi pengelolaan aset dan liabilitas, mengoptimalkan pendapatan, serta memperkuat efisiensi operasional. Semua upaya ini merupakan bagian dari strategi perusahaan untuk mendukung pemulihan profitabilitas yang berkelanjutan. Dengan dukungan dari KB Kookmin Bank dan KB Financial Group, KB Bank berkomitmen untuk terus melakukan perbaikan fundamental dan memperkuat ketahanan bisnis.