
“Investor yang tenang, berpegang pada nilai wajar dan potensi dividen, akan memiliki peluang terbaik melewati badai ini dan keluar sebagai pemenangnya ketika pasar kembali menilai dengan akal sehat.”
INVESTORTRUST – Jumat, 16 Oktober 2026, menjadi salah satu hari terkelam bagi pasar modal Indonesia dalam dua dekade terakhir. Indeks Harga Saham Gabungan (IHSG) ditutup anjlok 11,57 persen ke level 5.185,11, penurunan harian terdalam yang pernah terjadi sejak krisis moneter 1998. Bursa Efek Indonesia (BEI) bahkan sempat menghentikan perdagangan sementara ketika indeks tertekan lebih dari 8 persen. Di hari Senin berikutnya, IHSG kembali terkoreksi 3,64 persen ke level 4.996. Dalam satu pekan perdagangan saja, IHSG tergerus hampir 15 persen.
Pengumuman Morgan Stanley Capital International (MSCI) pada 15 Oktober waktu New York, yang membuka konsultasi untuk usulan reklasifikasi pasar saham Indonesia dari Emerging Market menjadi Standalone Market, memicu reaksi pasar tersebut.
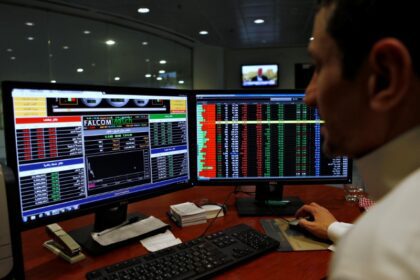
Dengan layar perdagangan yang memerah, grup percakapan investor yang riuh, dan banyak berita genting, banyak orang bertanya: apakah ini akhir cerita pasar modal kita?
Jawaban yang tepat: bukan. Pertanyaan yang lebih penting bagi investor adalah apa yang sesungguhnya terjadi pada nilai perusahaan-perusahaan yang sahamnya kita miliki. Harga saham bisa berubah dalam hitungan detik dipengaruhi sentimen, tetapi nilai wajar sebuah emiten ditentukan oleh kemampuannya untuk menghasilkan laba dan membagikan dividen selama bertahun-tahun. Ketika keduanya bergerak berlawanan arah, investor rasional seharusnya bertanya: apakah ini risiko atau justru peluang?
Usulan MSCI, Bukan Keputusan Final
Penting untuk membedakan antara usulan dan keputusan. MSCI baru membuka proses konsultasi, dan tanggapan dari investor institusional global akan diterima hingga 30 April 2027, dengan keputusan final yang diumumkan paling lambat 30 Juni 2027. Artinya, hingga hari ini Indonesia masih berstatus Emerging Market, dan hasil akhirnya bisa lebih lunak daripada usulan awal.
Standalone Market adalah kategori tersendiri bagi pasar yang tidak memenuhi kriteria Emerging maupun Frontier Market. Jika ini diterapkan, saham-saham di Indonesia akan keluar dari indeks MSCI Emerging Markets, dan dana pasif serta manajer investasi yang mengacu pada indeks tersebut harus menyesuaikan portofolionya. Banyak analis memperkirakan potensi arus keluar dana asing mencapai ratusan triliun rupiah. Ini yang membuat pasar bereaksi begitu keras.
Namun, alasan di balik usulan ini perlu dibaca dengan teliti. Sorotan MSCI bukan pada kemampuan perusahaan Indonesia menghasilkan laba, tapi lebih ke kualitas infrastruktur pasar: transparansi free float, akurasi data pengendali akhir, serta dugaan transaksi terkoordinasi yang menyebabkan anomali harga. Ini adalah persoalan tata kelola dan integritas pasar, bukan kebangkrutan emiten. Peringatan serupa pernah ada pada Januari 2026, saat MSCI mengingatkan kemungkinan penurunan ke Frontier Market. Saat itu, IHSG merosot lebih dari 5 persen dan kapitalisasi pasar menguap puluhan miliar dolar AS dalam hitungan hari.
Pemerintah, BEI, dan Otoritas Jasa Keuangan (OJK) sudah merespons dengan cepat. Pertemuan dengan MSCI akan digelar pada 19 Oktober, dan upaya pembenahan terus dilakukan, mulai dari transparansi kepemilikan saham, peningkatan free float, hingga penguatan pengawasan perdagangan. Pasar tentu menunggu hasilnya, tapi arahnya sudah jelas.
Harga Adalah Apa yang Kita Bayar, Nilai Adalah Apa yang Kita Dapat
Benjamin Graham, guru para investor nilai, menyebut pasar sebagai rekan bisnis yang setiap hari menawarkan harga untuk saham kita. Kadang harga terlalu optimis, kadang terlalu pesimis. Investor tidak wajib menerima tawaran itu. Pekan lalu, pasar sedang murung.
Kita perlu membedakan dua jenis tekanan jual. Pertama, penjualan karena evaluasi ulang fundamental: laba menurun, utang meningkat, atau bisnis kehilangan daya saing. Kedua, penjualan mekanis atau emosional: dana yang harus keluar karena aturan indeks, investor yang panik mengikuti keramaian, atau posisi berutang yang terpaksa ditutup. Gelombang jual pekan lalu lebih banyak berasal dari penjualan mekanis. Dana indeks tidak menjual saham karena menilai kinerja emiten buruk, tetapi karena aturan main yang berubah.
Bagaimana dengan fundamentalnya? Berdasarkan laporan BEI per 18 Oktober 2026, laba bersih seluruh emiten pada semester pertama 2026 naik 16,25 persen secara tahunan, sementara laba bersih emiten LQ45 tumbuh 18,49 persen. Data ini perlu dibaca dengan kritis dan diverifikasi pada laporan keuangan masing-masing emiten. Tapi secara keseluruhan, laba perusahaan-perusahaan tercatat tidak hilang hanya karena sebuah penyedia indeks membuka konsultasi.
Sejarah pasar modal mengajarkan bahwa di saat kepanikan memuncak, saham-saham yang baik dan buruk cenderung turun bersamaan. Saat itulah perbedaan antara investor rasional dan yang mengikuti kerumunan akan sangat terlihat. Investor yang hanya memantau layar merasa semua saham buruk, sementara investor yang membaca laporan keuangan akan melihat bahwa banyak bisnis kini ditawarkan dengan harga yang sangat menarik.
Pesannya sederhana, jika bisnis yang dimiliki masih menghasilkan laba dan arus kas yang kuat seperti bulan lalu, sementara harganya turun 15 persen dalam sepekan, maka yang menyusut adalah harga di layar bursa, bukan nilai bisnisnya.
Diskon Valuasi Saham yang Kian Lebar
Selama tiga bulan terakhir, pasar telah dihantam beberapa kali. IHSG yang menutup perdagangan awal 2026 di level 8.748 kini berada di kisaran 5.000, atau koreksi sekitar 41 persen dari awal tahun. Penurunan sebesar ini hampir pasti menekan valuasi.
Saat ini, IHSG diperdagangkan pada price to earnings ratio (PER) sekitar 10 kali, jauh di bawah rata-rata 10 tahun sebesar 16,7 kali. Ini sebelum koreksi tajam 16 Oktober. BEI sendiri menyebut valuasi pasar Indonesia kini termasuk yang paling menarik di dunia, dan klaim pemulihan IHSG pasca koreksi secara historis berlangsung relatif cepat. Namun, klaim ini bukan jaminan, dan para analis independen mengingatkan bahwa valuasi murahan saja belum cukup untuk memicu pemulihan jangka panjang.
Untuk menentukan nilai wajar saham, investor ritel tidak perlu membuat model yang rumit. Mulailah dengan tiga pertanyaan. Pertama, berapa laba dan arus kas realistis perusahaan dalam tiga hingga lima tahun terakhir? Kedua, berapa multiple yang wajar untuk bisnis semacam itu, dengan membandingkannya terhadap rata-rata historis dan perusahaan sejenis di kawasan, baik melalui PER maupun rasio harga terhadap nilai buku (PBV)? Ketiga, apakah laba tersebut berkualitas, didukung arus kas, bukan sekadar angka akuntansi? Jawaban atas pertanyaan-pertanyaan ini akan memberikan rentang nilai wajar. Jika harga pasar jauh di bawah rentang tersebut, maka di situlah margin of safety terbentuk.
Dividen sebagai Jangkar di Tengah Badai
Dari semua indikator, dividend yield memiliki keunggulan khusus di tengah gejolak pasar: ia berupa uang tunai nyata, dan tidak bergantung pada prediksi siapa yang akan membeli saham kita besok. Dividend yield dihitung dengan membagi dividen per saham dengan harga saham. Ketika harga turun tetapi dividen tidak berubah, yield secara otomatis meningkat.
Contohnya, pikirkan sebuah emiten yang membagikan dividen Rp400 per saham per tahun. Pada harga Rp8.000, yield-nya adalah 5 persen. Setelah harga jatuh ke Rp5.000, dividen yang sama menghasilkan yield 8 persen.
Perusahaan tidak berubah, tetapi imbal hasil bagi pembeli baru naik drastis. Di awal tahun, riset beberapa sekuritas mencatat yield trailing beberapa emiten besar di sektor perbankan dan komoditas bisa mencapai 10 persen, bahkan sebelum koreksi Oktober memperlebar diskon.
Pendekatan yang sama dapat digunakan untuk menghitung nilai wajar. Dalam model diskonto dividen yang sederhana, nilai wajar saham kira-kira setara dengan dividen tahun depan dibagi selisih tingkat imbal hasil yang disyaratkan dan pertumbuhan dividen jangka panjang. Dengan dividen Rp400, imbal hasil yang disyaratkan 12 persen, dan pertumbuhan dividen 4 persen, nilai wajarnya sekitar Rp5.000. Ini hanya ilustrasi, tetapi logika di baliknya sangat berguna: nilai sebuah saham adalah nilai sekarang dari semua dividen yang akan diterimanya.
Meskipun demikian, yield tinggi bukan alasan untuk membeli tanpa pikir panjang. Ada jebakan dikenal sebagai yield trap: yield yang terlihat besar karena harga jatuh karena laba memburuk, sehingga dividen berikutnya terancam dipotong. Oleh karena itu, penting untuk memeriksa keberlanjutannya. Periksa rasio pembayaran dividen (dividend payout ratio), apakah dividen didukung arus kas bebas, dan seberapa besar posisi kas serta tingkat utang. Emiten-perusahaan komoditas sering kali membagi dividen besar saat harga komoditas sedang tinggi, tetapi laba mereka bersifat siklikal. Sedangkan bank besar dengan permodalan yang kuat dan emiten infrastruktur atau telekomunikasi dengan arus kas yang stabil biasanya menawarkan dividen yang lebih dapat diprediksi.
Kalender dividen juga penting untuk diperhatikan. Di Indonesia, pembagian dividen final umumnya berlangsung antara Maret hingga Mei setelah rapat umum pemegang saham tahunan, kolom emiten lain justru membagikan dividen interim mendekati akhir tahun. Investor yang masuk pada harga rendah kini berkesempatan menikmati dividen di musim mendatang dengan harga masuk yang jauh lebih murah. Namun, tidak ada jaminan, karena ukuran dividen tetap bergantung pada laba, kebutuhan investasi, dan keputusan pemegang saham masing-masing emiten.
Satu hal penting, bandingkan yield saham dengan alternatif investasi bebas risiko. Imbal hasil Surat Berharga Negara (SBN) tenor 10 tahun naik dari 7,16 persen pada 19 Oktober menjadi 7,44 persen pada 23 Oktober. Untuk saham, imbal hasil total yang diharapkan adalah dividen ditambah pertumbuhan harga jangka panjang. Dengan demikian, saham berdividen 8 persen yang labanya tumbuh akan lebih menarik dibandingkan SBN, tetapi saham berdividen 4 persen dengan prospek suram jelas tidak.
Tiga Skenario Menuju Juni 2027
Investor perlu berpikir dalam skenario, bukan ramalan. Setidaknya ada tiga hasil akhir yang mungkin dari konsultasi MSCI. Skenario pertama, MSCI memutuskan Indonesia tetap di Emerging Market karena reformasi dianggap memadai. Dalam skenario ini, harga saham berkualitas berpeluang pulih dengan cepat, dan mereka yang bertahan atau membeli di titik rendah akan merasakan keuntungannya. Skenario kedua, MSCI mengambil jalan tengah, misalnya dengan memberikan tenggat waktu dan indikator perbaikan tertentu atau menurunkan status secara terbatas. Pasar akan bergerak mengikuti kemajuan reformasi, dengan volatilitas yang tetap tinggi.
Skenario ketiga, Indonesia benar-benar dinyatakan sebagai Standalone Market. Ini adalah skenario terburuk, dan sebagian dampaknya, terutama penjualan oleh dana yang mengacu pada indeks, sudah tercermin di harga saat ini. Setelah penyesuaian portofolio selesai, tekanan jual mekanis biasanya mereda, dan perhatian pasar kembali pada laba serta dividen.
Yang menarik adalah, dalam skenario apa pun, emiten dengan fundamental yang kuat dan dividen berkelanjutan tidak kehilangan kemampuannya untuk membayar dividen. Itulah sebabnya dividend yield bisa berfungsi sebagai kompas yang tetap menyala saat sentimen berubah.
Risiko yang Tetap Nyata dan Harus Dimitigasi
Menyerukan ketenangan tidak berarti menutup mata. Risiko jangka pendek masih besar dan harus diakui. Bank Indonesia sudah menyatakan bahwa arus keluar dana akibat sentimen MSCI juga merambat dari pasar saham ke SBN dan Sertifikat Rupiah Bank Indonesia (SRBI). Tekanan terhadap rupiah dan kenaikan imbal hasil obligasi dapat menekan valuasi dan biaya pendanaan perusahaan. Beberapa analis bahkan sudah menurunkan proyeksi pertumbuhan laba sektor perbankan, dan target IHSG di sejumlah analis juga mengalami penurunan.
Penting juga untuk diingat bahwa masalah tata kelola adalah masalah nyata. Saham dengan free float sangat kecil, struktur kepemilikan yang tidak transparan, dan pergerakan harga yang tidak wajar justru menjadi jenis saham yang disorot oleh MSCI. Pasar yang murah tidak berarti semua sahamnya murah. Murah bisa jadi lebih murah, dan beberapa saham mungkin tepat dipatok rendah. Pasar yang sudah jatuh dalam bisa saja terus bergejolak sampai keputusan final MSCI keluar. Oleh karena itu, strategi yang bijak bukanlah memprediksi dasar pasar, melainkan membangun posisi yang tahan terhadap berbagai kemungkinan.
Saran dan Rekomendasi bagi Investor
Berikut beberapa langkah praktis yang bisa dipertimbangkan investor agar tetap tenang dan rasional. Semua ini adalah pandangan umum, bukan rekomendasi membeli atau menjual saham tertentu.
Jangan membuat keputusan besar dalam keadaan panik. Keputusan final MSCI baru akan diketahui paling lambat Juni 2027, dan masih ada waktu berbulan-bulan bagi reformasi untuk terbukti. Menjual semua saham di tengah penurunan tajam sering kali hanya akan mengunci kerugian di titik terburuk.
Uji ulang tesis investasi. Untuk setiap saham yang dimiliki, periksa laba, arus kas, utang, dan kebijakan dividen. Jika tesis awal masih utuh, penurunan harga berdasarkan sentimen bukan alasan untuk menjual. Namun jika tesis rusak, lepaskan dengan disiplin, tanpa menunggu harga kembali.
Prioritaskan emiten dengan dividen yang berkelanjutan. Carilah perusahaan yang memiliki rekam jejak pembagian dividen konsisten, rasio pembayaran yang wajar, kas yang kuat, dan utang terjaga. Hindari jebakan yield, yaitu yield tinggi yang muncul karena laba menurun.
Hitung nilai wajar dan beli bertahap. Gunakan dana dingin yang tidak diperlukan dalam waktu dekat, dan masuk secara bertahap, misalnya setiap bulan atau setiap penurunan tertentu. Dengan cara ini, Anda tidak perlu nebak-nebak titik terendah.
Jangan menggunakan utang atau fasilitas margin. Posisi berutang adalah yang paling rentan dipaksa untuk jual saat harga turun. Investor tanpa utang memiliki keleluasaan untuk menunggu, dan kemampuan untuk menunggu adalah keunggulan terbesar di pasar yang bergejolak.
Diversifikasi antar sektor dan antar aset. Jangan menumpuk di satu saham atau sektor saja. Sisihkan porsi untuk instrumen defensif seperti SBN, deposito, atau reksa dana pendapatan tetap sesuai profil risiko, sehingga Anda memiliki bantalan likuiditas.
Waspadai saham dengan tata kelola rendah. Hindari saham dengan free float sangat kecil, kepemilikan yang sulit dilacak, dan volatilitas yang tidak berkaitan dengan kinerja. Di saat penuh sorotan, saham semacam ini adalah yang paling rentan untuk dihukum oleh pasar.
Kurangi kebisingan. Batasi frekuensi memantau harga, dan waspadai rumor di media sosial. Pegang sumber resmi seperti BEI, OJK, dan MSCI, serta laporan keuangan perusahaan.
Perpanjang horizon waktu dan reinvestasikan dividen. Investasi saham umumnya memiliki horizon tiga hingga lima tahun atau lebih. Dividen yang diinvestasikan kembali pada harga rendah akan sangat bermanfaat dalam jangka panjang.
Menjaga Kepercayaan, Menjaga Disiplin
Bagi para pemangku kepentingan, pesan dari pasar sudah jelas. Aturan baru tidak akan cukup tanpa penegakan hukum yang konsisten. Transparansi kepemilikan, free float yang memadai, dan pengawasan terhadap perdagangan terkoordinasi harus terlihat nyata dalam beberapa bulan ke depan agar kepercayaan investor global kembali. Pasar modal adalah bisnis kepercayaan, dan kepercayaan dibangun melalui tindakan, bukan sekedar pernyataan. Setiap tindakan tegas dalam menghadapi kasus dan transparansi data kepemilikan akan menjadi sinyal positif jauh lebih kuat daripada seribu konferensi pers, dan ini akan mempercepat pulihnya minat investor domestik maupun global.
Bagi investor, pesannya juga sederhana. Sentimen akan datang dan pergi, tetapi nilai bisnis dan dividen akan terus berjalan selama perusahaannya sehat. Kita tidak bisa mengendalikan keputusan MSCI, nilai rupiah, atau arah dana asing. Yang dapat kita kendalikan adalah kualitas saham yang kita pilih, harga yang kita bayar, ukuran posisi, dan ketenangan diri kita sendiri.
Pada akhirnya, krisis kepercayaan jarang mengubah nilai sebuah bisnis dalam semalam, tetapi sering kali mengubah harga secara berlebihan. Investor yang tenang, berpegang pada nilai wajar dan potensi dividen, akan memiliki peluang terbaik melewati badai ini dan keluar sebagai pemenangnya ketika pasar kembali menilai dengan akal sehat.