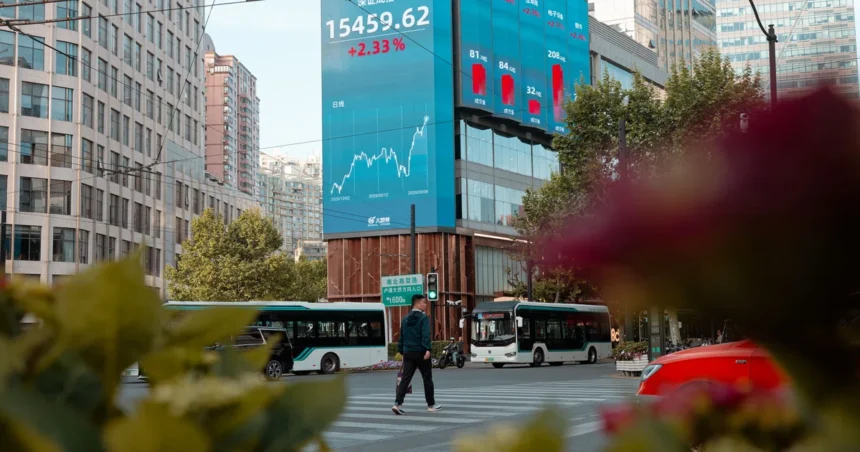
PESIMISME sedang merayap di pasar saham Tiongkok, dengan aksi jual yang tampaknya tak ada ujungnya saat investor menghadapi kenyataan ekonomi yang cukup lemah untuk menggerus profit perusahaan, tetapi tidak cukup untuk memicu stimulus besar-besaran. Ini adalah situasi yang bikin banyak investor cemas, terutama ketika melihat bagaimana pasar ekuitas terbesar kedua di dunia ini kehilangan nilai sebesar US$3,5 triliun sejak puncaknya di bulan Mei, berdasarkan data yang dikumpulkan oleh Bloomberg.
Aksi jual semakin tajam pekan lalu, yang membuat indeks acuan onshore, yaitu CSI 300, masuk ke dalam pasar bearish. Di Hong Kong, indeks sektor teknologi juga hampir menghapus semua keuntungan yang diperoleh sejak Tiongkok mengumumkan paket dukungan pertumbuhan dua tahun lalu.
Di tengah suasana kelam ini, investor mulai menyadari kenyataan yang mengkhawatirkan: perlambatan konsumsi yang berkepanjangan dan persaingan yang sangat ketat di antara bisnis berdampak besar pada pendapatan di berbagai industri, dari bank hingga pembuat mobil listrik dan pengembang model AI.
Persepsi bahwa para pemimpin Tiongkok tidak terburu-buru untuk menghidupkan kembali ekonomi yang melambat dengan kecepatan yang masih bisa ditoleransi semakin memperburuk situasi. “Terlalu dini untuk menyimpulkan bahwa yang terburuk sudah berlalu,” kata Ulrich Urbahn, kepala strategi multi-aset di Berenberg. “Kekhawatiran terbesar tetap pada profitabilitas: kekuatan Tiongkok dalam produksi dan ekspor tidak selalu berbanding lurus dengan meningkatnya permintaan domestik dan kekuatan harga.”
Musim laporan kuartal ketiga dimulai dengan kekecewaan, dengan raksasa baterai Contemporary Amperex Technology Co Ltd (CATL) mengalami kegagalan laba yang mencerminkan permintaan yang lemah serta kompetisi yang ketat. Konsensus perkiraan laba untuk anggota MSCI China Index turun lebih dari 4 persen sejak akhir Maret, menurut data Bloomberg. Indeks Hang Seng Tech—yang didominasi oleh perusahaan-perusahaan internet Tiongkok yang terjebak dalam perang harga e-commerce—melihat proyeksi laba menyusut lebih dari 13 persen dalam periode yang sama.
Namun, meski menghadapi ekspektasi yang lebih rendah, anggota MSCI China yang sudah merilis hasil laporan laba rata-rata melewatkan proyeksi konsensus sekitar 9 persen, yang menjadi penyimpangan kuartalan terburuk kedua dalam dua tahun, menurut perhitungan Bloomberg. Di antara perusahaan-perusahaan tersebut, laba bersih China Mobile untuk Januari-September anjlok 8 persen dibanding tahun lalu akibat tekanan biaya, sementara perusahaan besar bahan baku, Ganfeng Lithium Group, juga gagal memenuhi estimasi karena harga yang menurun.
“CATL adalah contoh terbaik dari apa yang terjadi: perusahaan inovatif yang melakukan hal hebat tetapi menjadi korban persaingan yang sangat ketat dan pengetatan margin,” ujar Jason Lemire, kepala pejabat investasi di Bold Wealth Partners. “Persaingan sangat didorong dan biasanya brutal di Tiongkok, yang tidak ramah bagi pemegang saham.”
Tekanan Profit
Tekanan laba ini membuat perusahaan-perusahaan, terutama raksasa internet Tiongkok yang terjebak dalam perlombaan ketat untuk membangun infrastruktur AI yang mahal, semakin kekurangan dana. Hal ini memaksa beberapa dari mereka untuk menjual saham di pasar ekuitas, seperti penjualan sekunder saham Alibaba Group Holding yang mencapai US$10 miliar, yang semakin mengencerkan nilai saham.
“Saya lebih memilih perusahaan Jepang, Korea, dan Taiwan ketimbang Tiongkok karena mereka memiliki laba yang lebih baik,” kata Stanley Tang, manajer portofolio senior di Sumitomo Mitsui DS Asset Management. “Jika Anda bertanya kepada saya apa yang bisa dilakukan Tiongkok, sulit untuk memikirkan—bahkan lokalisasi teknologi lebih lanjut mungkin tidak membantu mendorong harga saham.”
Kepercayaan investor yang menurun juga terlihat melalui indikator lainnya. Perputaran di pasar saham onshore Tiongkok hampir mendekati level terendah sejak Juli 2025, sementara jumlah transaksi margin—taruhan yang dibiayai oleh uang pinjaman—jatuh ke titik terendah dalam setahun.
Pasar yang merosot telah memaksa pemerintah untuk mengerahkan dana negara, yang dikenal sebagai ‘tim nasional’, untuk mencegah harga saham jatuh lebih parah. Sementara itu, aksi jual baru-baru ini meningkatkan daya tarik ekuitas Tiongkok bagi beberapa investor. Divisi Tiongkok dari Bridgewater Associates, misalnya, menyatakan bahwa mereka kini “optimis dengan hati-hati” terhadap saham lokal, mengatakan bahwa penurunan di kuartal ketiga sebagian besar dipicu oleh likuiditas, sedangkan valuasi tidak terlalu tinggi.
Namun, skeptisisme tetap ada, karena meskipun upaya penyelamatan tim nasional mungkin menjadi solusi sementara, prospek jangka panjang pasar masih suram mengingat ketidakberdayaan pembuat kebijakan untuk menerapkan langkah-langkah stimulus yang besar untuk mempercepat pertumbuhan ekonomi.
Produk domestik bruto (PDB) Tiongkok tumbuh 4,5 persen dibandingkan tahun lalu, mendorong ekspansi dalam sembilan bulan pertama kembali dalam target tahunan pemerintah yang berkisar di 4,5-5 persen. Kinerja yang memenuhi target ini memberikan lebih banyak alasan bagi pihak berwenang untuk tetap pada gaya dukungan pertumbuhan secara bertahap, tanpa mengorbankan disiplin fiskal atau lebih lanjut menurunkan biaya pinjaman yang sudah sangat rendah.
“Pembuat kebijakan merasa nyaman dengan sifat pertumbuhan ekonomi,” kata William Bratton, kepala riset ekuitas kas untuk Asia Pasifik di BNP Paribas. “Akibatnya, baik karena mereka secara sadar menyimpannya dalam cadangan atau karena secara filosofis mereka tidak mempercayainya, tidak ada urgensi untuk menggunakan langkah-langkah fiskal untuk mendorong konsumsi dalam skala besar.”