Aksi jual yang semakin mendalam dalam saham teknologi AS menampilkan kerentanan baru dalam perdagangan kecerdasan buatan (AI) di Asia. Biaya pembiayaan yang meningkat bisa menjadi penghalang bagi pengeluaran yang dibutuhkan untuk mempertahankan ledakan ini, yang berpotensi mengancam pendapatan di seluruh rantai pasokan yang telah mendukung reli pasar saham di kawasan ini.
Tekanan ini semakin intensif pekan lalu ketika harga minyak melonjak menjadi US$110 per barel untuk pertama kalinya sejak Mei, memperburuk kekhawatiran inflasi, sementara para investor beralih perhatian kepada triliunan dolar yang dipinjam untuk membangun infrastruktur AI.
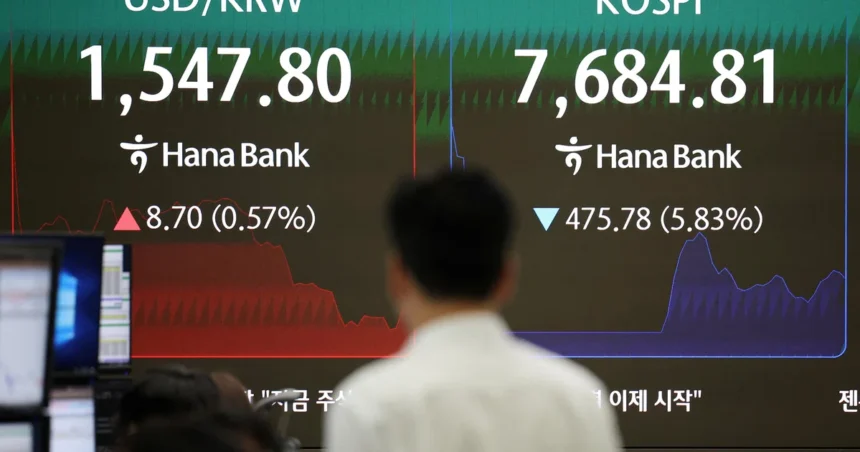
Penurunan saham semikonduktor di AS yang berlangsung selama delapan sesi terakhir – yang terpanjang sejak 2008 – menghapus sekitar 16 persen dari benchmark sektor, sedangkan Nasdaq 100 mengalami minggu terburuk sejak April 2025.
Bagi Asia, di mana produsen chip dan pemasok perangkat keras yang membuat papan sirkuit cetak, komponen presisi, dan peralatan manufaktur menjadi penerima manfaat terbesar dari kehebohan AI, implikasinya bisa sangat signifikan menjelang pembukaan pasar pada hari Senin (19 Oktober).
Salah satu keranjang saham perangkat keras AI regional dari Goldman Sachs Group anjlok 11 persen pekan lalu, penurunan terbesar sejak pertengahan Juli. Penjualan ini menunjukkan sedikit tanda mereda meskipun terdapat prospek pendapatan yang positif dari Taiwan Semiconductor Manufacturing Co, menegaskan bagaimana kekhawatiran akan pengeluaran di sektor AI menyebar di seluruh rantai pasokan perangkat keras.
Beberapa pemain terkemuka di Asia terdampak cukup serius dalam gelombang ini.
Nan Ya Plastics, pembuat bahan papan sirkuit cetak dan saham dengan performa terbaik di Indeks MSCI Asia-Pasifik pada 2026, merosot 12 persen dari level tertinggi. Rivalnya, Unimicron Technology, yang merupakan performa terbaik kedua di indeks tersebut, jatuh 14 persen dalam seminggu, sementara Samsung Electro-Mechanics yang memproduksi berbagai komponen elektronik, terjun 23 persen.
“Biaya pembiayaan itu seperti gravitasi bagi ledakan AI,” ungkap Jian Shi Cortesi, manajer dana di GAM Investment Management di Zurich. “Meningkatnya biaya utang bisa membuat proyek infrastruktur lebih sulit untuk dibiayai dan menunda pengeluaran. Bahkan penundaan bisa memicu perubahan ekspektasi pendapatan dan valuasi dari pemasok Asia.”
Kekhawatiran kini bukan hanya soal apakah permintaan untuk chip AI akan bertahan, tetapi juga apakah hyperscalers dan operator neo-cloud dapat terus membiayai infrastruktur yang dibutuhkan untuk menerapkan teknologi ini, serta apakah imbal hasil yang diharapkan akan sepadan dengan skala investasi yang dilakukan.
Obligasi penyedia neo-cloud, CoreWeave, terjun ke level yang menunjukkan kesulitan pekan lalu saat investor mempertanyakan apakah permintaan dan pendapatan AI dapat mendukung utang di belakang perluasan tersebut. Sahamnya anjlok 12 persen pada hari Jumat, menjadi minggu terburuknya sejak November 2025 dengan penurunan 25 persen.
Peristiwa ini menggarisbawahi risiko pembiayaan dalam boom ini, di mana melonjaknya harga minyak menambah kekhawatiran bahwa inflasi dapat tetap tinggi dan mempengaruhi biaya utang.
Sementara TSMC, SK Hynix, dan Samsung Electronics memasok chip dan memori yang dibutuhkan untuk komputasi AI, pendapatan mereka akhirnya bergantung pada investasi yang berkelanjutan di infrastruktur yang memanfaatkan produk tersebut.
Produsen komponen dan pemasok peralatan menghadapi risiko yang sama, mungkin tidak dengan visibilitas yang jelas tentang waktu masing-masing proyek.
“Stres pembiayaan AI adalah tantangan yang lebih besar bagi penerima manfaat di hilir dibandingkan dengan ekosistem komputasi inti,” kata Kevin Net, manajer portofolio di Financiere de l’Echiquier di Paris. “Pada dasarnya, semakin jauh Anda dari chip itu sendiri, semakin besar risiko akan keterlambatan waktu.”
Peringatan tentang risiko pembiayaan telah datang dari eksekutif industri, termasuk CEO Broadcom, Hock Tan, yang menyebutkan bahwa masalah modal, bukan kekurangan chip memori atau kapasitas produksi, akan menjadi kendala terbesar pada pertumbuhan AI.
Gartner memperingatkan bahwa lebih dari US$3,5 triliun pengeluaran infrastruktur AI bisa berisiko terhadap penyusutan hingga tahun 2030 karena investasi mengancam untuk melebihi pendapatan yang dibutuhkan untuk membenarkannya.
“Jika hyperscalers dan neo-cloud tidak dapat membiayai investasi pusat data mereka, itu akan berdampak pada pesanan yang lebih rendah bagi enabler Asia seperti TSMC, Samsung, dan SK Hynix,” kata Ling Vey-Sern, direktur pengelola di Union Bancaire Privee. “Mengingat betapa gelisahnya pasar, dampaknya akan sangat negatif bagi perusahaan-perusahaan semikonduktor.”
Taruhannya sangat tinggi bagi ekuitas Asia, di mana pembangunan AI telah menjadi tema investasi dominan.
TSMC, Samsung, dan SK Hynix bersama-sama menyumbang hampir sepertiga dari Indeks MSCI Asia ex-Jepang dan sekitar seperlima dari pengukuran yang lebih luas, dengan pemasok mereka menambah paparan kawasan ini terhadap siklus pengeluaran yang sama, menurut data yang dikompilasi oleh Bloomberg.
Delapan dari sepuluh perusahaan berkinerja terbaik di Indeks MSCI Asia-Pasifik pada 2026 adalah pembuat komponen, masing-masing mengalami kenaikan setidaknya 236 persen. Kenaikan ini membuat ekspektasi pendapatan dan valuasi rentan jika pertumbuhan pengeluaran melambat atau proyek ditunda.
Namun, sejauh ini tidak ada banyak bukti bahwa tekanan pembiayaan telah berakibat pada pesanan yang lebih lemah, dan beberapa investor tetap yakin bahwa permintaan yang kuat akan mempertahankan sektor ini.
“Kami tidak khawatir dengan aksi jual chip yang sedang berlangsung,” ucap Kunjal Gala, kepala pasar negara berkembang global di Federated Hermes di London. Gala memiliki eksposur tinggi pada Korea Selatan dan memegang saham TSMC.